青安3.0申貸變少、每戶貸款卻增加?戴吉宏談首購族的房貸與現金流準備
首次發布 更新
戴吉宏・房市觀點
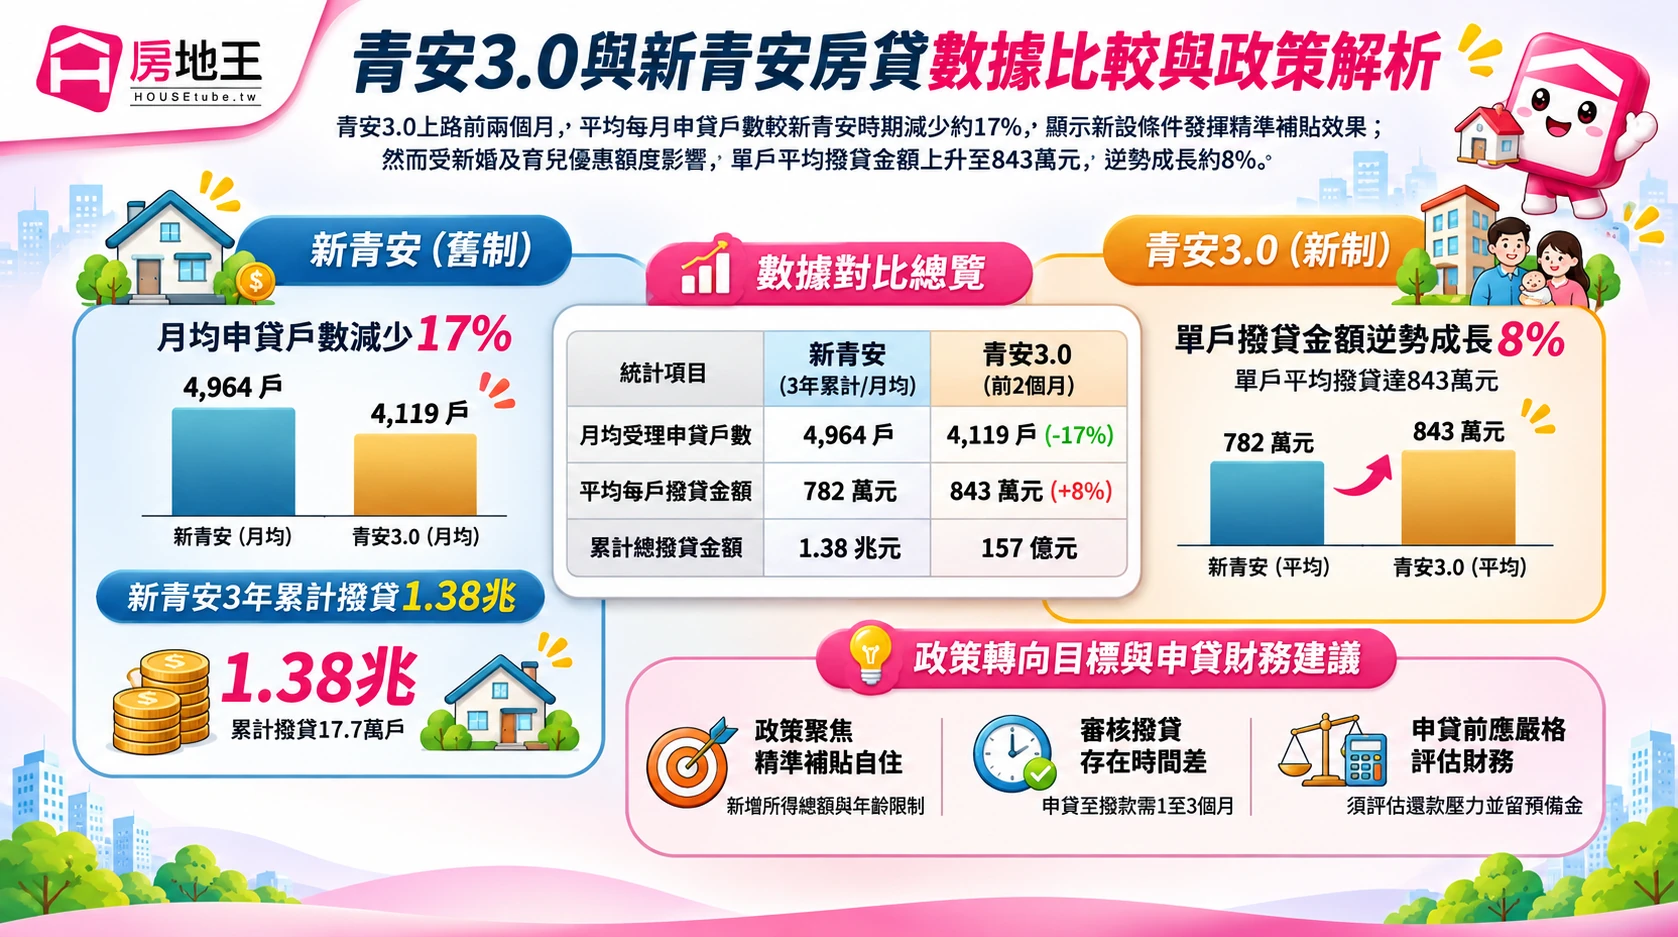
貸款政策有新版本,最容易出現的期待是:是不是終於可以比較容易買房了?戴吉宏看這張青安圖卡時,先談的卻是家庭財務。他在意的不是政策名稱多了哪個數字,而是買家把頭期款付出去之後,每個月的生活能不能繼續好好過。
青安3.0自2026年8月1日起受理。這篇以官方前兩個月統計和現行貸款原則為基礎,搭配戴吉宏的口述觀點,分清楚受理、核貸、撥款與實際還款能力。政策提供的是申請機會,銀行的個案審核,以及一個家庭接下來幾十年的支出,仍然不能省略。
申貸戶數與撥貸戶數,先看清楚統計分母
國庫署9月底統計表顯示,青安3.0累計受理8,237戶,除以8、9月兩個月份,平均每月4,118.5戶,四捨五入就是圖卡的4,119戶。若與圖卡提供的舊方案月均4,964戶比較,差距約17%。
更重要的是,同一張官方表中的累計撥貸戶數為1,862戶。提出申請,與款項實際撥出,並不是同一個階段。新方案初期,受理與撥貸也可能跨月;直接用兩個數字相除,稱為核准率或拒貸率,都可能把仍在處理中的案件錯算成失敗。
因此,如果有人說「申貸變少,所以已經沒有人買房」,或「撥款比較少,所以銀行都不借」,可以先追問:看的到底是哪個欄位、涵蓋哪段時間、是否包含尚未完成交屋的案件?先問清楚,會比立即選邊站更有幫助。
每戶平均撥貸增加,家庭負擔也跟著變重
官方表列累計撥貸157.70億元、1,862戶,換算每戶平均約847萬元。
與舊方案每戶782萬元相比,增加約65萬元。這個差距提醒我們,每個家庭的貸款負擔可能跟著提高。
貸款平均增加,可能涉及成交總價、申請者組成、優惠額度及撥款時間等多項因素。要辨識原因,需要進一步分組資料。對準備買房的家庭而言,更實際的問題是:如果自己也需要多借這筆錢,收入與支出表是否承受得住?
符合申請資格,不等於一定拿到最高額度
依查核時的青安3.0貸款原則,申請涉及年齡、本人及家庭持屋、所得、自住用途與住宅總價等條件。一般最高額度為1,000萬元,新婚及育兒家庭另有較高上限;最高成數與最長年限也都是上限,仍需經銀行就擔保品、信用及還款能力審核。
這裡不建議把自己對號入座後,就直接付訂金。先準備明確標的、收入證明、既有負債與自備款來源,向承辦銀行確認適用方案。兩個家庭買相同價格的房子,可能因收入結構、年齡與信用狀態,得到不同結果。
如果看到優惠額度提高,還要分辨提高的是可申請上限,還是自己真的需要的借款。銀行願意借多少,不應該變成預算一定要花多少。能少背一筆不必要的支出,也是一種很有感的財務自由。
戴吉宏最在意的是:別把所有現金一次放進房子
他在訪談中提到,除了每月還款,裝潢、稅費與生活預備金都得先留。這個提醒很生活化:交屋不是花錢的終點,反而常常是另一批費用開始出現的時候。冷氣、窗簾、家具與搬家,一項一項加起來,可能超過看屋時心中的「小錢」。
家庭可以先把支出分三層。第一層是交易與交屋必須支付的費用;第二層是入住後必要的生活設備;第三層才是可以延後的裝潢和升級。先把前兩層安排好,再決定第三層要做多少,不必為了開箱照一次到位。
現金緩衝也應配合自己的收入穩定度。雙薪不代表沒有風險,業績獎金也未必每年相同。如果工作收入有淡旺季,應該用比較保守的常態收入估算,不要把最好的一個月份,當作未來四十年的平均狀態。
用一個純示意試算,看看多借錢的重量
以下不代表青安優惠利率或任何銀行報價。假設貸款800萬元、年利率2.5%、30年本息平均攤還,月付約31,610元;如果借款增為860萬元,其餘條件相同,月付約33,980元,每月差約2,371元。這筆差額一年約2.85萬元,會與其他家庭支出一起競爭。
同樣借800萬元,若試算利率由2.5%提高到3.5%,30年月付約35,924元,比前一情境多約4,314元。這不是預測利率一定上升,而是讓家人先知道:如果條件沒有一直維持最舒服的版本,預算要在哪裡調整?
有寬限期時更要做兩張表,一張算寬限期間,一張算開始攤還本金之後。寬限期沒有讓本金消失,只是把部分還款壓力移到後面。還要把優惠期滿後的利率安排一起讀懂,才能知道未來的月付是否跳升。
銀行資金流向,也會影響房貸供給
戴吉宏也談到,科技產業融資可能影響房貸供給。是否排隊、利率多少、何時能撥款,都應向自己的承辦銀行確認。
簽約前最值得問的,包括預估可貸額度、預估撥款時間、補件內容,以及貸款不足時如何處理。買賣雙方對履約期限與貸款條件的約定,應留下書面;必要時請代書或律師協助確認,避免交屋當天才發現彼此想像不同。
買得起,還包括買完之後過得下去
戴吉宏的核心提醒,是不要因為有優惠方案,就把所有錢投入一間房。能夠獲貸,與適不適合現在買,仍然是兩個問題。把每月還款、裝潢、生活緩衝與收入變動都放進表格,答案會比只看最高貸款額度更貼近自己。
房子應該讓日子安定,而不是讓每個月底都變成壓力測試。當數字算完,家人仍有餘裕討論旅行、教育和長輩照顧,這份購屋預算才算真正接住了生活。
資料來源與查核
資料查核日:2026年11月19日。本文為一般資訊,實際貸款、交易及稅務應依個案與當時規定確認。