賣房賠錢也要申報?房地合一稅交易損失3年扣除,戴吉宏提醒屋主留下這些文件
首次發布 更新
戴吉宏・房市觀點
房子賣掉時如果賠了錢,很多人第一個反應是:既然沒有賺,應該也沒有稅要處理吧?戴吉宏在這次訪談中特別提出這個容易忽略的問題。市場上有屋主為了換屋、調整資金或結束持有而認賠出售,越是急著把事情告一段落,越容易把申報文件放到最後。
這篇最重要的提醒,是把「沒有所得稅要繳」與「不用申報」分開。適用房地合一稅制的個人交易,除符合免申報情形外,交易有盈有虧,都有申報義務。把損失依法申報並取得核定資料,也可能保留未來符合條件時扣除損失的機會。
損失可以減除的是交易所得,不是任何一筆稅
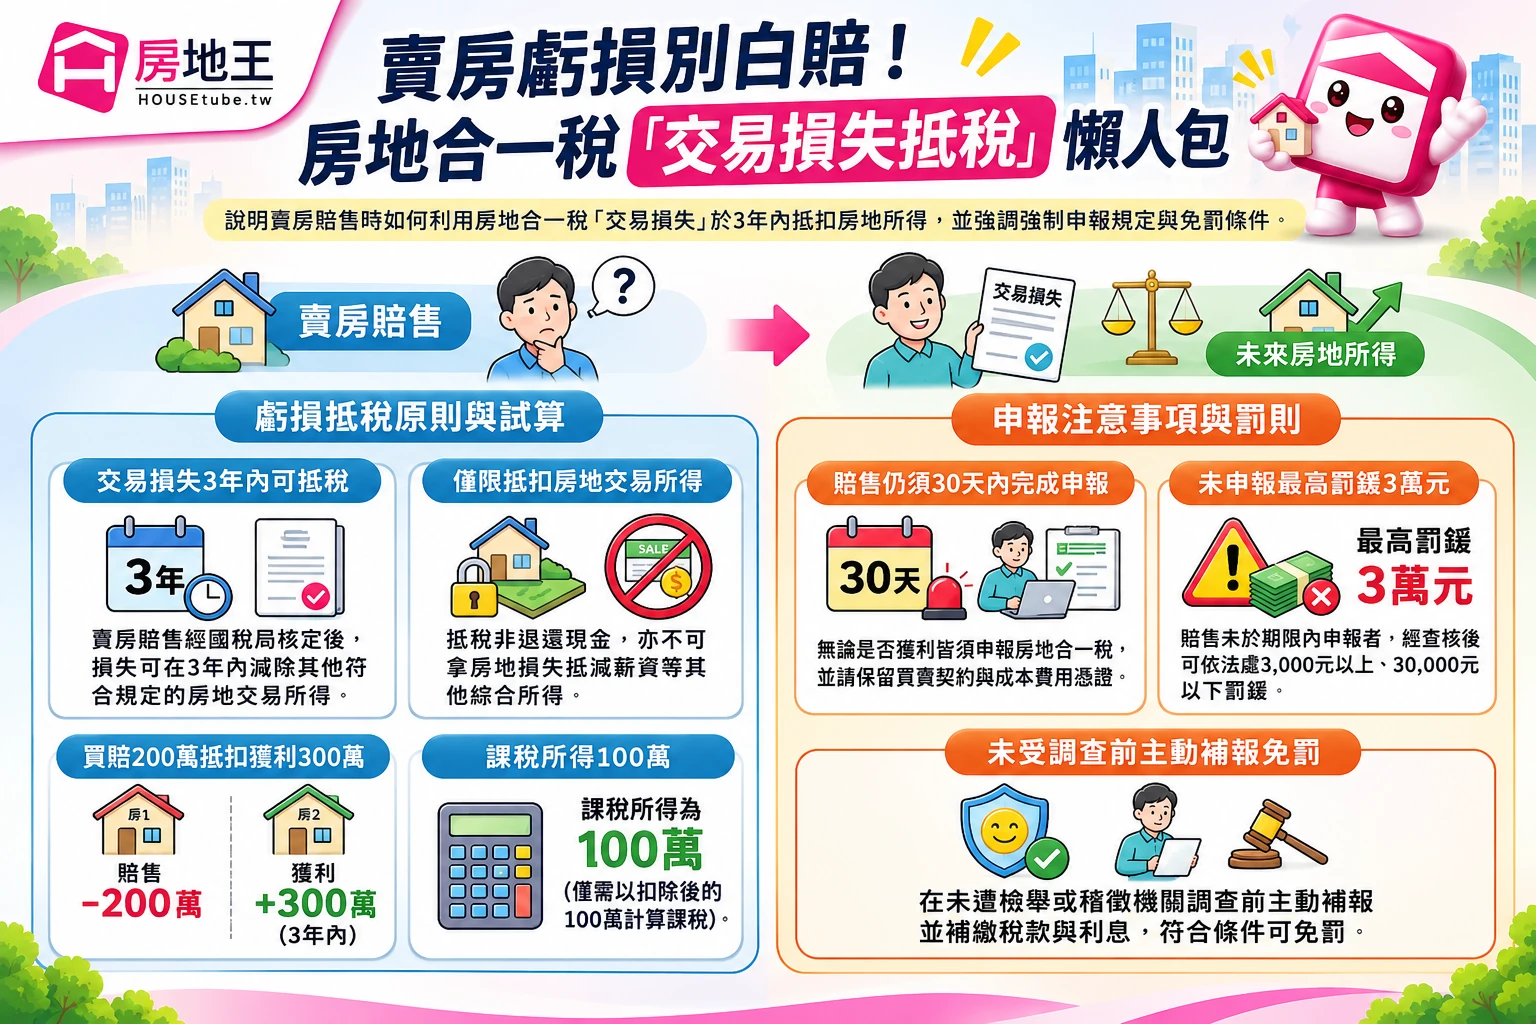
財政部稅務入口網1810說明,適用新制的交易損失經國稅局核定後,可在該交易日以後三年內,從其他依新制規定計算的交易所得中減除。申報時應附國稅局核定損失金額的通知書。重點有三個:適用的制度、損失經核定,以及後續交易符合期限。
日常把它叫做抵稅很容易理解,但容易讓人誤以為能直接拿去抵薪資稅、營業稅或房屋稅。這裡談的是特定房地交易所得的減除,不能把損失當成一張通用折價券。也不能因為賣房有損失,就推論國稅局會立刻把等額現金退回來。
此外,新制與舊制的交易處理不同。房地的取得時間、交易標的與適用規定,需要先釐清。家人之間即使住在同一戶,財產與交易歸屬也不是可以隨意互換;應依實際納稅義務人與個案規定辦理。
先賠200萬元、後有300萬元所得,要怎麼理解
假設某位納稅義務人的前次交易損失,已被國稅局核定為200萬元。之後在符合三年期限的另一筆新制交易中,依規定計算的交易所得為300萬元;若其餘適用條件都成立,示意上可以先用200萬元損失減除,留下100萬元所得餘額,再依完整規則處理後續課稅計算。
這個案例不能簡化成「只繳100萬元」,也不能稱為「退回200萬元」。100萬元是案例中扣除後的所得餘額,仍不是應繳稅額。是否涉及土地漲價總數額的法定調整、自住優惠、持有期間、身分與適用稅率,都會影響最後結果。
如果在其他條件已處理完成的純示意情境中,最終課稅所得確實為100萬元,再假設適用稅率20%,計算結果才是20萬元。這裡的20%只是說明「所得乘稅率」的概念,不能拿來認定每一筆交易都能使用同一稅率。
三年從交易日期看,不是下一次想到才開始算
三年扣除期間不是從發現自己賠錢、收到核定通知書,或明年五月報綜所稅才起算。官方說明是從損失交易日以後三年內,與符合條件的其他新制交易所得連結。越早整理文件,越能避免下一次出售時才發現期限已經不適用。
例如,某筆損失交易發生在2026年,不能只用「到2029年都可以」這種以年份概括的方式做決定。實際仍應核對交易的月日、法定日期認定及後續所得發生日。期限接近時,請國稅局或受委任專業人員確認,避免因為差幾天失去原先預期的減除。
也不應只為了使用損失就急著進行下一筆買賣。交易費用、持有成本、價格波動及稅負,可能遠超過原本想節省的金額。稅務安排應該跟著真實生活與資產需求走,而不是讓一張損失通知書替自己決定投資。
成交價減買入價,不一定等於核定損失
屋主口中的賠錢,可能包括裝潢、仲介費、貸款利息,以及多年生活支出;稅法認列的成本與必要費用,卻有各自適用規定與證明要求。主觀覺得總共少了多少現金,不會直接等於國稅局核定的交易損失。
準備資料時,可以先整理買入與賣出的契約、價款收付證明、交易相關費用憑證,以及依法可認列的改良支出資料。每張文件標明日期、支付對象與用途,讓承辦人員能對應到該筆交易。不能證明的費用,也不要自行推算成一個方便的整數。
裝潢費尤其容易出現誤解。同樣是花在房子上的錢,家具採購、日常維修、符合規定的改良,未必有相同處理方式。保留發票與工程明細,是讓個案有機會被正確判斷;保留了收據,也不代表每一項都必然可以全數列報。
賠售仍應留意三十日的申報期限
依官方1815說明,除免申報情形外,房屋與土地的交易原則應從完成所有權移轉登記日的次日起算三十日內申報;預售屋、房屋使用權及特定股份等交易,則要依各自法定交易日判斷。不要把簽約、交屋、收尾款與登記日混在一起。
一般家庭熟悉的是每年五月申報所得稅,房地合一卻有另外的交易申報期限。最實用的安排,是在準備出售時就先把時間表排好:何時移轉、何時拿齊文件、由誰申報、何時確認收件。委託別人處理,也應取得申報完成的證明,而不是只聽到一句「會幫你弄」。
如果虧損交易未依限申報,仍可能面臨3,000元以上、30,000元以下罰鍰。若另有應補稅額,還會涉及其他補稅與罰則規定,不能把3萬元誤認為所有情況的總風險上限。
已經漏報,先整理資料,不要自行認定一定免罰
主動補報補繳可以免罰,但要符合稅捐稽徵法的條件:在未被檢舉、未經稽徵機關或依法指定人員調查等符合要件下,自動補報並補繳所漏稅款,可能適用相關免罰規定;是否已經進入調查及個案如何處理,應向主管稽徵機關確認。
如果只有交易損失而沒有應納稅額,也不宜照著網路範本自行判斷完全不用理會。先確認有無申報紀錄、目前程序到哪裡,再帶著契約與憑證詢問補辦方式。越早釐清,越能避免下一筆交易時才一起處理多年文件。
戴吉宏想提醒的,是把該留下的權利留下來
這次訪談沒有把賠售說成值得追求的事,而是提醒已經發生損失的屋主,別再因為程序疏漏增加負擔。房子賣完,除了拿到尾款,也要把申報、憑證與核定資料收好。
實務上,可以為每次交易建立一個資料夾,將契約、款項、費用、申報書與核定通知放在一起,再記下可能適用的期間。下一次需要時,自己、家人或受委任人都找得到。對一筆高金額交易而言,這份看起來不起眼的整理,可能比臨時找一個省稅偏方更有價值。
資料來源與查核
資料查核日:2026年11月19日。本文為一般資訊,實際貸款、交易及稅務應依個案與當時規定確認。